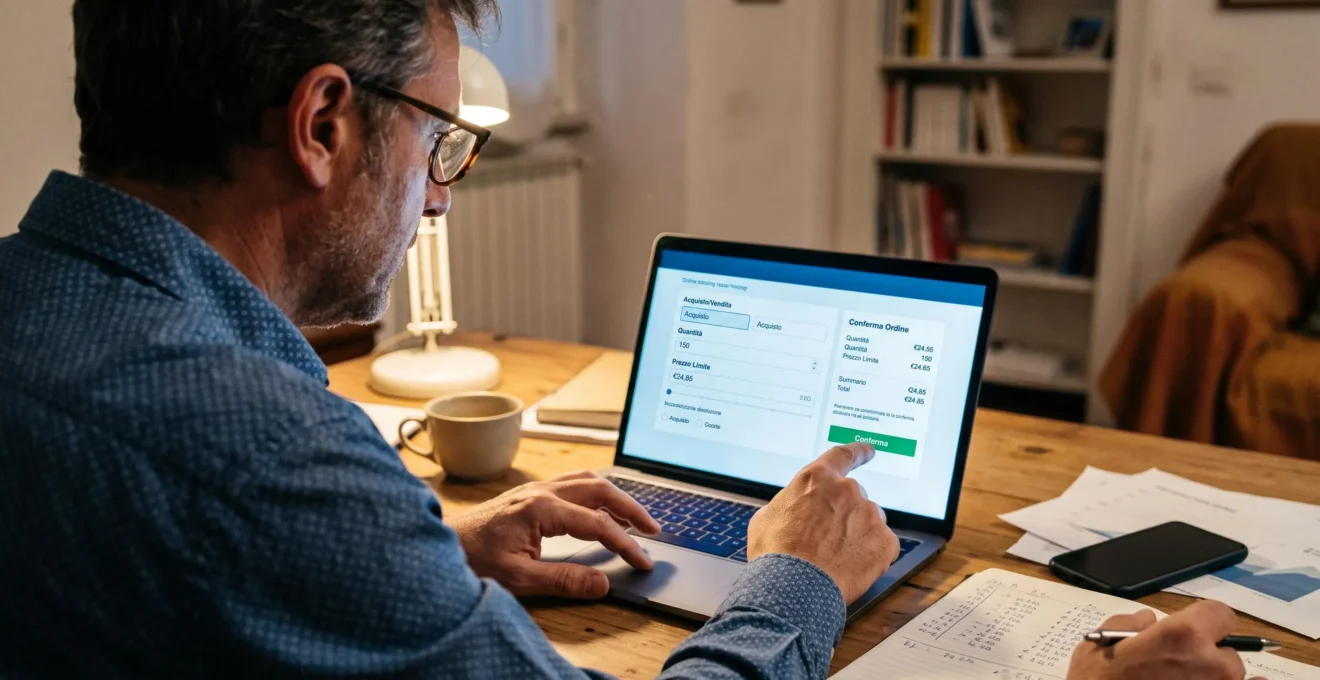
Il prezzo di un’azione visualizzato sull’home banking non coincide necessariamente con quello al quale sarà eseguito l’ordine. Tra la consultazione della quotazione, l’invio della richiesta e l’effettiva negoziazione, il mercato può cambiare. Inoltre, commissioni bancarie, spread denaro-lettera e modalità di esecuzione possono incidere sul costo complessivo dell’operazione.
Per un risparmiatore che acquista o vende titoli attraverso la propria banca, conoscere questi meccanismi è importante quanto scegliere lo strumento finanziario. Un ordine apparentemente semplice può contenere parametri che modificano il risultato: mercato selezionato, quantità, prezzo limite, durata e disponibilità effettiva dei titoli sul book.
La verifica deve avvenire prima della conferma, quando è ancora possibile correggere le condizioni dell’operazione. Occorre anche distinguere il controllo tecnico dell’ordine dalla valutazione dell’investimento: un’esecuzione corretta non rende automaticamente conveniente o appropriato l’acquisto.
Una procedura di controllo breve ma sistematica permette di individuare errori evitabili, valutare i costi e capire quando sia preferibile non trasmettere subito l’ordine.
Ordini di borsa: i controlli essenziali
- Prezzo: un ordine a mercato non garantisce la quotazione visualizzata; un ordine con limite protegge il prezzo, ma potrebbe non essere eseguito.
- Parametri: verificare ISIN, mercato, acquisto o vendita, quantità, validità e importo complessivo prima della conferma.
- Costi e liquidità: considerare commissioni, spread denaro-lettera e profondità del book, soprattutto per titoli poco scambiati.
- Perché il prezzo di un titolo può cambiare tra l’invio e l’esecuzione dell’ordine?
- Come controllare un ordine di borsa prima di inviarlo tramite home banking?
- Ordine a mercato o con limite: quale usare quando il prezzo varia rapidamente?
- Quale errore controllare sempre prima di confermare un ordine di acquisto online?
- Quando evitare di inviare un ordine se non hai verificato condizioni e liquidità del titolo?
- Quali spese controllare oltre al canone quando scegli un libretto di risparmio?
- Banca online pura o banca tradizionale digitale: quale scegliere se vuoi anche assistenza umana?
- Tasso d’interesse: come capire il suo effetto reale su prestiti e risparmi?
Perché il prezzo di un titolo può cambiare tra l’invio e l’esecuzione dell’ordine?
Il prezzo di un titolo può cambiare tra l’invio e l’esecuzione perché gli scambi avvengono in un mercato in continuo movimento. La quotazione mostrata dall’home banking è un’informazione riferita a un determinato momento, mentre l’ordine viene eseguito secondo i prezzi e le quantità effettivamente disponibili quando raggiunge il mercato.
Questa differenza viene comunemente descritta attraverso il concetto di slippage: lo scostamento tra un prezzo di riferimento atteso e il prezzo effettivamente ottenuto. Può verificarsi soprattutto quando il titolo è volatile, poco liquido oppure quando molti ordini arrivano contemporaneamente.
Per comprendere il fenomeno è utile distinguere tre momenti:
- Prezzo visualizzato: la quotazione consultata sull’interfaccia bancaria, che potrebbe essere anche ritardata.
- Prezzo al momento dell’invio: il livello di mercato presente quando l’investitore trasmette l’ordine, non necessariamente identico a quello precedentemente visualizzato.
- Prezzo effettivo di esecuzione: il prezzo al quale avviene concretamente lo scambio, eventualmente attraverso più eseguiti.
La differenza tra il prezzo preso come riferimento e quello effettivo può rappresentare un costo implicito o un miglioramento del risultato. Non va però confusa automaticamente con lo spread: quest’ultimo è la distanza tra le migliori proposte di acquisto e vendita presenti nel mercato.
Nel glossario Borsa Italiana sul mercato order driven viene descritto il meccanismo di incontro degli ordini. Le proposte con limite di prezzo possono essere eseguite al prezzo indicato o a condizioni migliori, mentre gli ordini al meglio seguono le condizioni disponibili sul lato opposto del mercato.
Il book di negoziazione è quindi determinante. Se un investitore vuole acquistare una quantità superiore a quella disponibile alla migliore proposta di vendita, l’esecuzione può coinvolgere prezzi successivi, se consentito dalle condizioni dell’ordine.
Un esempio puramente ipotetico chiarisce il meccanismo: una quotazione osservata a 20 euro non significa che sia possibile acquistare immediatamente qualsiasi quantità a 20 euro. Se le offerte disponibili a quel prezzo sono insufficienti, il prezzo medio dell’acquisto potrebbe risultare superiore.
Un’ulteriore particolarità riguarda le aste di apertura e di chiusura. In queste fasi gli ordini possono concorrere alla formazione di un prezzo d’asta secondo regole specifiche, diverse dalla negoziazione continua. Orari, tipi di ordine ammessi e modalità operative dipendono dal mercato e dallo strumento finanziario.
Il controllo del prezzo deve quindi accompagnarsi alla verifica dei parametri trasmessi alla banca: anche una quotazione favorevole perde significato se l’ordine contiene istruzioni non corrispondenti all’intenzione dell’investitore.
Come controllare un ordine di borsa prima di inviarlo tramite home banking?
Prima di inviare un ordine tramite home banking, occorre verificare l’identità del titolo, il mercato selezionato, la direzione dell’operazione, la quantità, il tipo di ordine, il prezzo eventualmente impostato e la durata della richiesta. È necessario controllare anche la liquidità disponibile e i costi stimati, senza limitarsi al saldo del conto.
Il primo controllo riguarda il codice ISIN, identificativo dello strumento finanziario. Il nome commerciale può somigliare a quello di altri prodotti, mentre l’ISIN permette di individuare con maggiore precisione il titolo, pur senza sostituire la verifica della specifica sede di negoziazione.
Occorre poi controllare se l’ordine riguarda un acquisto o una vendita, la quantità indicata e il prezzo limite quando presente. Un numero corretto inserito nel campo sbagliato può determinare un’operazione molto diversa da quella prevista.
Anche la validità merita attenzione. Un ordine giornaliero e uno valido per un periodo più lungo non producono necessariamente gli stessi effetti: il secondo, se non eseguito immediatamente, potrebbe restare attivo durante successive variazioni del mercato, nei limiti delle regole dell’intermediario e della sede di negoziazione.
Un’altra distinzione riguarda l’esecuzione parziale. Un ordine che ammette eseguiti parziali può essere soddisfatto attraverso quantità inferiori a quella totale richiesta. Un ordine soggetto a una condizione di esecuzione integrale richiede invece il rispetto di tale condizione, con comportamenti che dipendono dalle istruzioni utilizzate.
Per valutare la liquidità, la schermata della quotazione non è sufficiente. Quando disponibili, occorre consultare il book, il differenziale denaro-lettera e i volumi negoziati. La definizione del book di negoziazione di Borsa Italiana chiarisce che questo raccoglie le proposte di acquisto e vendita con prezzi e quantitativi associati.
La documentazione dello strumento è altrettanto importante. Per i prodotti soggetti all’obbligo di predisporre un KID, tale documento aiuta a comprendere caratteristiche, rischi e costi. Per altri strumenti occorre individuare la documentazione pertinente, senza presumere che ogni azione quotata disponga dello stesso documento informativo.
Checklist operativa prima della conferma
- Identifica il titolo: confronta codice ISIN, denominazione e mercato con lo strumento desiderato. Risultato verificabile: una corrispondenza completa dei tre elementi.
- Ricontrolla l’operazione: rileggi acquisto o vendita, quantità e valuta. Risultato verificabile: un riepilogo coerente con l’importo previsto.
- Verifica le istruzioni: controlla tipologia, eventuale prezzo limite, validità e condizioni di esecuzione parziale. Risultato verificabile: parametri esplicitamente confermati.
- Esamina la liquidità: consulta, se disponibili, spread, quantità sul book e volumi recenti. Risultato verificabile: una valutazione delle condizioni di negoziazione.
- Controlla la stima economica: esamina commissioni, eventuali costi di cambio e totale dell’operazione. Risultato verificabile: un importo complessivo compatibile con la decisione di investimento.
La posizione delle informazioni cambia da banca a banca. Possono trovarsi nella scheda del titolo, nella sezione dedicata ai mercati, nella documentazione contrattuale oppure nel riepilogo che precede l’autorizzazione.
Una volta controllati i dati, resta da scegliere quale istruzione trasmettere al mercato: soprattutto nelle giornate volatili, la differenza tra ordine a mercato e ordine con limite diventa decisiva.
Ordine a mercato o con limite: quale usare quando il prezzo varia rapidamente?
Quando il prezzo varia rapidamente, l’ordine a mercato privilegia la possibilità di eseguire l’operazione senza imporre un prezzo massimo o minimo, ma espone a scostamenti anche rilevanti. L’ordine con limite, invece, stabilisce una condizione sul prezzo accettabile, rinunciando alla garanzia che l’operazione venga effettivamente conclusa.
La scelta dipende dalla priorità: ottenere un’esecuzione rapidamente oppure rispettare una soglia di prezzo. Nessuna delle due istruzioni elimina il rischio di mercato.
Nel confronto operativo emergono differenze concrete:
| Criterio | Ordine a mercato | Ordine con limite |
|---|---|---|
| Priorità | Eseguire secondo la liquidità disponibile | Rispettare la soglia di prezzo |
| Prezzo | Non predeterminato dall’investitore | Non peggiore del limite impostato |
| Esecuzione | Non garantita in ogni condizione | Può non avvenire |
| Rischio principale | Prezzo finale sfavorevole | Ordine ineseguito o parzialmente eseguito |
| Mercati poco liquidi | Maggiore esposizione allo slippage | Controllo sul prezzo, non sulla liquidità |
Per un acquisto con limite, il prezzo impostato rappresenta il massimo accettabile per unità di titolo. Per una vendita costituisce invece il minimo accettabile. L’ordine può essere eseguito a condizioni migliori, ma soltanto se il mercato offre le quantità necessarie.
Si consideri un esempio ipotetico. Un investitore vuole acquistare un’azione quotata intorno a 40 euro e imposta un limite di 40,20 euro. Se la migliore offerta disponibile supera tale limite, l’ordine non deve essere eseguito a un prezzo superiore a 40,20 euro. Potrebbe tuttavia restare ineseguito, anche se il prezzo del titolo continua a salire.
Per una vendita, il limite permette di evitare esecuzioni al di sotto della soglia scelta. Non costituisce però una protezione automatica contro ulteriori perdite: se il mercato scende rapidamente al di sotto del limite, l’investitore può restare in possesso del titolo mentre il valore continua a diminuire.
È importante distinguere questa istruzione dagli ordini stop, che seguono meccanismi di attivazione differenti e possono a loro volta presentare rischi di prezzo o mancata esecuzione.
Alcuni intermediari e mercati prevedono controlli o meccanismi di protezione per particolari categorie di ordini. Tali regole non sono uniformi: prima di operare è necessario conoscere le condizioni applicate dalla banca e dalla sede di negoziazione, evitando di presumere che un ordine a mercato venga sempre eseguito immediatamente.
La scelta dell’istruzione, tuttavia, è utile soltanto se i campi del modulo sono corretti. Un errore nella direzione o nella quantità può avere conseguenze più immediate della variazione di pochi centesimi nel prezzo.
Quale errore controllare sempre prima di confermare un ordine di acquisto online?
L’errore da controllare sempre è la corrispondenza tra l’operazione desiderata e quella indicata nella schermata finale: acquistare anziché vendere, oppure inserire una quantità diversa da quella prevista. Occorre rileggere anche il prezzo limite, perché un separatore decimale errato può trasformare radicalmente le condizioni economiche dell’ordine.
La verifica deve essere particolarmente accurata quando si usa lo smartphone. Le dimensioni ridotte dello schermo, il passaggio rapido tra schermate e la compilazione tramite tastiera virtuale possono rendere meno immediata l’individuazione di un errore.
Un controllo completo dovrebbe comprendere quattro elementi: direzione, quantità, prezzo e controvalore stimato. Il totale previsto aiuta a intercettare incongruenze che possono non risultare evidenti osservando soltanto il numero di titoli.
Si consideri un esempio esclusivamente didattico: acquistare 100 azioni a 15 euro comporta un controvalore teorico di 1.500 euro, prima delle spese. Inserire 1.000 azioni, invece, porta il controvalore teorico a 15.000 euro. La lettura dell’importo complessivo rende immediatamente visibile la differenza.
Un secondo errore consiste nel selezionare il mercato sbagliato. Uno stesso strumento può essere disponibile su più sedi di negoziazione, con condizioni di liquidità e orari differenti. Quando cambiano la valuta di negoziazione o le condizioni contrattuali, possono entrare in gioco anche costi di cambio e commissioni diverse.
Va poi considerato l’invio fuori dall’orario di mercato. La banca potrebbe accettare la richiesta e conservarla in attesa della successiva sessione, oppure applicare altre regole di accettazione e validità. Un ordine immesso la sera non deve quindi essere interpretato automaticamente come un acquisto concluso al prezzo dell’ultima seduta.
Un’abitudine utile è dedicare circa trenta secondi alla lettura del riepilogo, interrompendo qualsiasi altra attività. Prima della conferma, rileggere i parametri nell’ordine in cui incidono sul risultato, senza affidarsi alla memoria della schermata precedente.
Dopo l’invio, un ordine potrebbe essere già eseguito o non essere più revocabile. Anche quando la piattaforma offre una funzione di cancellazione, l’efficacia della richiesta dipende dallo stato dell’ordine e dalle regole operative. Non bisogna presumere che una conferma possa sempre essere annullata senza conseguenze.
Se il riepilogo non è chiaro, interrompere la procedura permette di chiarire le condizioni prima che il rischio operativo si trasformi in una posizione finanziaria effettiva.
Quando evitare di inviare un ordine se non hai verificato condizioni e liquidità del titolo?
È prudente rinviare l’invio di un ordine quando non si conoscono le condizioni effettive di negoziazione, soprattutto se lo spread denaro-lettera è ampio, gli scambi sono scarsi o il titolo è soggetto a sospensioni e aste particolari. Anche informazioni societarie rilevanti o una volatilità improvvisa richiedono una verifica aggiuntiva.
La liquidità indica, in termini operativi, quanto facilmente sia possibile acquistare o vendere uno strumento senza incidere sensibilmente sul suo prezzo. Non coincide semplicemente con la notorietà della società emittente né con il prezzo unitario dell’azione.
Un titolo può apparire economico perché quota pochi euro, ma presentare una liquidità limitata. In tale situazione, persino un ordine di importo modesto può incontrare un numero ridotto di proposte sul lato opposto del book.
Tre segnali meritano particolare attenzione:
- Spread elevato: la differenza tra migliore proposta di acquisto e migliore proposta di vendita aumenta il costo implicito di un’operazione immediata.
- Profondità ridotta del book: le quantità disponibili vicino al prezzo corrente possono essere insufficienti per eseguire l’intero ordine.
- Scambi poco frequenti: l’ultima quotazione potrebbe non rappresentare un prezzo facilmente ottenibile in quel momento.
Le azioni di società a bassa capitalizzazione, spesso indicate come small cap, possono presentare questi problemi, ma non tutte hanno lo stesso livello di liquidità. La valutazione deve riguardare il titolo concreto e le condizioni osservabili, non una categoria considerata automaticamente rischiosa.
Il costo effettivo deve essere valutato combinando le spese esplicite dell’intermediario e le condizioni del mercato. Una commissione contenuta non compensa necessariamente uno spread particolarmente sfavorevole o un’esecuzione realizzata su più livelli di prezzo.
Esempio ipotetico: il costo nascosto di uno spread ampio
Un titolo presenta una migliore proposta di acquisto a 9,80 euro e una migliore proposta di vendita a 10,20 euro. Lo spread è di 0,40 euro per azione.
Se un investitore acquistasse a 10,20 euro e potesse rivendere immediatamente soltanto a 9,80 euro, la differenza sarebbe di 0,40 euro per azione, prima delle commissioni. L’esempio presuppone quantità disponibili sufficienti a entrambi i prezzi e non rappresenta una quotazione reale.
Situazioni di sospensione degli scambi, aste straordinarie o comunicazioni societarie possono aggiungere incertezza. In alcuni casi non è possibile operare normalmente; in altri, un ordine può restare in attesa di condizioni specifiche di riapertura.
La documentazione dell’investimento resta essenziale. Un investitore dovrebbe conoscere lo strumento, i rischi fondamentali e la ragione economica dell’operazione, distinguendo queste valutazioni dal semplice desiderio di reagire a un movimento dei prezzi.
Il passaggio successivo consiste nel distinguere i costi dipendenti dal mercato da quelli stabiliti nel contratto bancario, perché entrambi concorrono al risultato economico dell’investimento.
Quali spese controllare oltre al canone quando scegli un libretto di risparmio?
Quando si confrontano libretti di risparmio e servizi bancari, il canone non basta per valutare la convenienza complessiva. Se l’obiettivo comprende anche l’investimento in borsa, occorre esaminare separatamente i costi del dossier titoli, le commissioni per ordine, le eventuali spese di custodia, i trasferimenti e gli oneri fiscali applicabili.
Il libretto di risparmio e il servizio di negoziazione di strumenti finanziari sono prodotti distinti. Le spese proprie del libretto non devono quindi essere confuse con quelle del conto o dossier titoli. Tuttavia, confrontare le condizioni complessive dello stesso intermediario può essere utile a chi intende utilizzare più servizi bancari.
Per l’operatività in borsa, le voci più importanti da esaminare sono le seguenti:
- Commissioni per compravendita, fisse, percentuali o soggette a un importo minimo.
- Eventuali diritti e spese aggiuntive previsti dal contratto.
- Canoni e costi periodici del dossier titoli, se applicati.
- Spese di custodia, amministrazione o trasferimento degli strumenti.
- Eventuali commissioni di cambio per operazioni in valuta estera.
- Imposte e altri oneri fiscali previsti per i prodotti interessati.
Il Regolamento delegato (UE) 2017/565 su EUR-Lex disciplina, nell’ambito della normativa europea sui servizi di investimento, gli obblighi informativi relativi a costi e oneri. L’articolo 50 prevede informazioni aggregate sui costi, secondo le condizioni applicabili, mentre l’allegato II individua categorie di spese pertinenti.
Un elemento spesso sottovalutato è l’incidenza delle commissioni minime sui piccoli ordini.
Esempio ipotetico: quanto pesa una commissione fissa?
Supponiamo che una banca applichi una commissione fissa di 8 euro per singolo ordine eseguito. Su un acquisto di 500 euro, la commissione rappresenta l’1,6% del controvalore; su un ordine di 10.000 euro, equivale allo 0,08%.
Questi importi sono soltanto un’ipotesi di calcolo e non rappresentano il tariffario di una banca. Se fossero applicati 8 euro anche alla successiva vendita, il costo complessivo delle due commissioni sarebbe di 16 euro, esclusi spread, imposte e altre spese.
Per confrontare intermediari diversi, il metodo consiste nel dividere il costo attribuibile all’operazione per il relativo controvalore e moltiplicare il risultato per 100. Occorre poi considerare gli eventuali costi ricorrenti, ripartendoli secondo un criterio coerente con l’utilizzo previsto.
Sul piano fiscale italiano, la tassazione dei redditi finanziari dipende dalla natura dello strumento e dal regime applicabile. Molte plusvalenze finanziarie sono soggette a un’imposta sostitutiva del 26%, ma esistono eccezioni e regole specifiche. Nel regime amministrato, quando applicabile, l’intermediario svolge gli adempimenti fiscali previsti, senza che ciò elimini la necessità di conoscere il trattamento del prodotto.
Per i prodotti di risparmio occorre inoltre distinguere gli eventuali interessi lordi dal rendimento netto, considerando fiscalità e spese effettivamente applicabili. Non è corretto presumere che tutte le voci del servizio titoli riguardino anche un libretto.
Una volta individuato il costo complessivo, anche la qualità del servizio assume importanza: commissioni ridotte possono essere meno interessanti quando l’assistenza non è adeguata alle proprie esigenze operative.
Banca online pura o banca tradizionale digitale: quale scegliere se vuoi anche assistenza umana?
Chi desidera operare in autonomia può valutare una banca online pura, confrontando commissioni, strumenti disponibili e qualità dell’assistenza a distanza. Chi preferisce parlare con un consulente o utilizzare una filiale può orientarsi verso una banca tradizionale dotata di servizi digitali. La scelta dipende dall’assistenza effettivamente accessibile, non soltanto dal modello commerciale.
Le banche online possono proporre strutture tariffarie differenti da quelle delle banche tradizionali, ma non è possibile concludere che siano sempre meno costose. Occorre confrontare offerte contrattuali riferite allo stesso tipo di operatività, tenendo conto del numero e dell’importo degli ordini previsti.
Per un investitore che utilizza frequentemente l’home banking, la facilità di consultazione del book e delle condizioni dell’ordine può incidere sulla qualità dell’esperienza. Per chi opera raramente, possono risultare più importanti la chiarezza delle informazioni e la possibilità di ricevere assistenza prima della conferma.
La presenza di una filiale non garantisce automaticamente che un consulente possa intervenire su qualsiasi problema di negoziazione. Analogamente, un intermediario esclusivamente online può offrire canali di assistenza specializzati. Bisogna verificare concretamente servizi, orari e procedure.
Il confronto dovrebbe includere:
- Disponibilità di assistenza telefonica o tramite altri canali durante le ore di negoziazione.
- Modalità per segnalare anomalie o errori relativi a un ordine.
- Possibilità di ricevere assistenza nella comprensione delle condizioni contrattuali.
- Eventuali costi della consulenza e differenze rispetto al semplice servizio di esecuzione.
- Procedure di reclamo e documentazione degli eseguiti.
Un ordine duplicato, una mancata esecuzione o una discrepanza nel rendiconto richiedono canali di verifica affidabili. Il servizio clienti dovrebbe consentire di identificare l’operazione, recuperarne i riferimenti e comprendere quale procedura seguire per una contestazione.
Prima di scegliere l’intermediario, è inoltre opportuno verificarne l’autorizzazione a prestare i servizi di investimento interessati e consultare i registri pertinenti delle autorità competenti, tra cui CONSOB e Banca d’Italia secondo il tipo di soggetto. Bisogna verificare separatamente le eventuali tutele previste per il rapporto: i sistemi di garanzia non assicurano contro le perdite derivanti dall’andamento dei mercati.
La consulenza finanziaria e l’esecuzione di ordini sono servizi diversi. Ricevere un supporto tecnico alla compilazione non equivale necessariamente a ottenere una raccomandazione personalizzata sull’opportunità di acquistare un titolo.
Scelto il canale, resta importante valutare il contesto economico nel quale si investe. I tassi d’interesse possono influenzare sia le alternative di risparmio sia il valore degli strumenti finanziari negoziati.
Da ricordare prima di valutare rendimenti e tassi
- Il rendimento nominale di uno strumento non coincide necessariamente con il rendimento netto ottenibile.
- I costi di negoziazione incidono sul risultato dell’investimento, ma non spiegano da soli le variazioni del prezzo di mercato.
- Il confronto con inflazione e alternative disponibili deve tenere conto di rischio, durata e liquidità, non soltanto del rendimento atteso.
Tasso d’interesse: come capire il suo effetto reale su prestiti e risparmi?
Il tasso d’interesse determina una componente fondamentale del costo dei prestiti e della remunerazione di molti strumenti di risparmio. Per valutarne l’effetto reale occorre considerare spese, fiscalità, inflazione e durata. Nei mercati finanziari, inoltre, le variazioni dei tassi influenzano i prezzi delle obbligazioni e possono incidere sulle valutazioni delle azioni.
Per chi acquista titoli attraverso una banca, comprendere il contesto dei tassi aiuta a distinguere le caratteristiche dell’ordine dalle ragioni economiche che possono muovere il prezzo dello strumento.
Nel caso delle obbligazioni a tasso fisso, l’aumento dei rendimenti richiesti dal mercato tende, a parità di altre condizioni, a ridurre il prezzo dei titoli già emessi. Una diminuzione dei rendimenti tende invece a favorirne il prezzo. L’intensità del movimento dipende, tra gli altri fattori, da durata e caratteristiche finanziarie dell’obbligazione.
Per le azioni il rapporto è più complesso. Tassi più elevati possono aumentare il costo del finanziamento delle imprese e modificare il valore attuale degli utili futuri, ma l’andamento dei mercati azionari dipende anche da crescita economica, risultati societari e aspettative degli investitori.
Il confronto dei tassi richiede inoltre di distinguere indicatori riferiti a prodotti differenti. Il TAEG è utilizzato nel credito ai consumatori e in altri contesti disciplinati per rappresentare, secondo specifiche regole, il costo complessivo annuo del finanziamento. Non è un indicatore di rendimento per gli investimenti in borsa.
Per i prodotti di risparmio bisogna invece leggere il tasso riconosciuto, le modalità di capitalizzazione degli interessi, le spese e il regime fiscale. Nel caso di strumenti quotati, il rendimento effettivo può dipendere anche dal prezzo di acquisto, dai flussi percepiti e dal valore di vendita.
Un esempio ipotetico mostra la differenza tra rendimento nominale e potere d’acquisto. Se un capitale producesse un rendimento annuo netto del 2% mentre i prezzi al consumo aumentassero del 3%, il rendimento reale sarebbe negativo, pari a circa -0,97% attraverso il rapporto tra i due fattori di crescita.
Per valutare il risultato non basta quindi confrontare la percentuale dichiarata con quella dell’inflazione. Occorre verificare che i periodi siano coerenti e che il rendimento considerato sia netto degli oneri applicabili. Nel caso degli investimenti rischiosi, anche il rendimento futuro resta incerto.
Il confronto con alternative disponibili deve infine considerare quanto tempo il capitale può rimanere investito, la possibilità di dover vendere in anticipo e l’eventualità di perdite. Un rendimento potenzialmente superiore non implica che lo strumento sia preferibile per ogni risparmiatore.
Il passaggio pratico successivo è verificare, nella propria piattaforma bancaria, le condizioni applicate allo strumento desiderato e confrontarle con i documenti contrattuali e le informazioni sui costi disponibili prima dell’invio. In presenza di dati insufficienti o istruzioni poco chiare, rimandare l’ordine rimane una scelta prudente.
Un ordine di borsa inviato tramite home banking è immediatamente eseguito?
No. L’invio e l’accettazione dell’ordine non coincidono necessariamente con l’esecuzione. Il risultato dipende dal tipo di istruzione, dalla fase di mercato, dalla liquidità e dalle condizioni applicate. È opportuno controllare lo stato dell’ordine e l’eventuale conferma di eseguito.
È possibile cancellare un ordine dopo averlo confermato?
La cancellazione può essere richiesta quando le regole operative lo consentono, ma non è garantita. Se l’ordine è già stato eseguito, la revoca non elimina l’operazione conclusa. È necessario controllare lo stato effettivo della richiesta prima di impartire un nuovo ordine.
Perché un ordine con limite può essere eseguito soltanto in parte?
La quantità disponibile a un prezzo compatibile con il limite può essere inferiore a quella richiesta. Se le condizioni dell’ordine consentono eseguiti parziali, viene negoziata soltanto la quantità disponibile; la gestione della parte residua dipende dalle istruzioni e dalle regole del mercato.
Come si verifica se il prezzo mostrato dall’home banking è aggiornato?
Occorre controllare le indicazioni della piattaforma relative alla fonte dei dati, all’orario della quotazione e all’eventuale ritardo informativo. Anche un prezzo trasmesso in tempo reale non garantisce il valore al quale un ordine successivo sarà effettivamente eseguito.
Le commissioni bancarie sono dovute anche quando un ordine non viene eseguito?
Dipende dal contratto dell’intermediario e dalla tipologia di spesa. Occorre distinguere commissioni sull’eseguito, eventuali costi per la gestione degli ordini e spese periodiche del servizio titoli. Le condizioni economiche devono chiarire quando viene applicato ciascun addebito.